2012年9月7日金曜日

ヤマ場を向ける欧州債務危機と期待されるECBの役割

 毎月催されている欧州中央銀行の理事会で、南欧諸国の国債を無制限で購入することが大筋で合意されました。これを受けて、欧米各国の株式相場が大きく上昇、特に、2012年9月6日のニューヨーク株式市場でダウ工業株30種平均が続伸し、約4年8ヵ月ぶりにリーマン・ショック後の高値を更新しました。このダウ平均の上昇の背景には、8月の非農業部門の民間雇用者数が前月比20万1,000人増加、予想を上回る内容であったことがあります。これまで足を引っ張っていた雇用関連の指数が持ち直しつつあるものと判断もあり、投資心理が徐々に改善しているようです。
 右図は、6日から7日にかけての世界の金融市場の変化についてのフローチャートで示したものです。ECBの発表を受けて、市場がそれを好感し、南欧諸国の国債利回りが低下(価格は上昇)するとともに、欧米の株式相場が大幅に上昇しました。一方で、これまで、買われ過ぎとも言われていた米国やドイツなど格付けの高い国債が売られ、利回りが上昇(価格は下落)する状況となりました。翌日のアジアの株式市場は、ユーロ、米ドル高、そして欧米の株式市場の高騰を好感して、大きく価格を上げるという相場となり、特に、8月、9月の日経平均株価の下落幅は大きく、株式市場は錯綜していたところにやっと底値がみえてきた感が出てきました。やはり、米国は着実に回復している中で、ポイントとなるのは、欧州の債務危機の回避に向けたスキームがどのように合意できるかであり、この問題の早期解決こそが、今後の世界経済を決めるといっても過言ではないでしょう。

 とろこが、このブログの書いている最中に、米雇用統計が発表された旨のNHK報道がありました。2012年9月7日付日経新聞夕刊では、雇用統計が予想を上回ったという内容だったのですが、NHKの午後9時のニュースでは、思わしくない米雇用統計が発表されたというものです。同報道によると、8月の米国の失業率は8.1%と前月と比べて0.2ポイントの改善にとどまったこと、景気の動向を示す重要な指標である非農業部門の就業者数は9万6,000人となり、市場予測の13万人程度の市場予測を大きく下回ったとのことです。そして、来週にも開かれる米FRBのFOMC(公開市場委員会)で追加の金融緩和が決定されるのではないかとの思惑が出てきており、2012年9月7日午後9時50分時点で78円台前半へと円高、ドル安方向へと一挙に動きました。そして、記事と報道の内容をチェックしていると、日経新聞夕刊の雇用統計は、米雇用サービス会社オートマチック・データ・プロセッシング(ADP)のものであり、米労働省発表のデータでないことが判明しました。同種の雇用統計なのに、全く違う結果となっていることに驚きを感じるとともに、これに市場関係者が確実に反応しているという事実は、統計データとは一体何であるかという疑問を持ってしまう結果です。

 ECBの理事会に関する記事が、2012年9月7日付読売新聞朝刊に掲載されてしましたので紹介します。記事の題目は『ECB、危機回避へ山場。金利据え置き、国債購入策も発表』です。以下引用文。
 『欧州中央銀行(ECB)は6日の理事会で、ユーロ17カ国に適用する政策金利を過去最低の0.75%に据え置くことを決めた。一方、理事会後の記者会見で、ドラギ総裁は新たな国債購入策を発表する見込みで、ユーロ圏はスペイン危機を回避できるか、大きな山場を迎えている。
 ECBは2010年5月以降、市場からギリシャなどの国債を買い入れてきた。8月末時点の保有残高は約2085億ユーロ(20兆6000億円)に上る。
 しかし、ユーロ圏の一部の政府や中央銀行からは、①通貨を無制限に刷って国債を購入すれば、ユーロの信認を損ねる②保有国債が債務不履行に陥ればECBの財務が痛み、ユーロの信頼が揺らぐ③購入対象国の財政再建努力が緩む、などの批判を受け、3月半ば以降は購入を休止している。
 ECBが新たな購入策を発表するのは、購入に一定の条件を設けることにより、購入対象国にも自助努力を求めるとともにECBのリスクを減らし、こうした批判をかわす狙いがある。購入再開に反対しているドイツ連邦銀行(中央銀行)に理解を求めたい考えだ』

 私は、ECBで購入が決定したものと思い込み、このブログを作成しました。しかし、新しい情報、詳しい記事の内容のチェックをしているうちに、買い入れ策を発表しただけで、まだ、決定事項ではないということが分かりました。よく「市場が判断する」といった類いの言葉が、金融市場の分析では使われます。上述の通り、雇用統計の一つをとっても全く違う結果となるということが、よく理解できるとともに、相場の結果が全く違うことになる可能性は十分にあります。リアルタイムで市場動向に関して書くことは難しい作業だと感じました。因に、上図は、上記の読売新聞記事に掲載された図表を元に作成した、スペイン救済のフローチャートです。これは、決定事項ではなく、ドイツ政府やドイツ連邦銀行の強い反対を受けて、頓挫する可能性が十分にあります。今後のECB、スペイン、ドイツの動向に注視したいと思います。

2012年9月6日木曜日

中国経済に減速感、PMIが50を割る

 今日は、中国の国家統計局のホームページにアクセスし、初めてデータを入手してみました。残念ながら、長期の時系列データがどこに掲載されているのかが分からなかったため、2011年12月〜2012年8月までのデータとなっています。因みに、入手したデータは、中国の製造業購買担当者指数(PMI、Manufacturing Purchasing Manager Index)で、中国の景況感を示す代表的な指数だそうです。PMIとは、製造業の購買担当者の生産意欲などのアンケート調査を行い、その結果を指数化したもので、この指数が50を超えると景気拡大を、そして50未満ですと景気後退であることをそれぞれ意味しています。
 中国のPMIに関する記事が2012年9月2日付山陽新聞朝刊に掲載されていましたので紹介します。PMIはリーマン・ショック後の08年10月に50を割り込んだ後、欧州債務危機を背景に11年11月に2年9カ月ぶりに50を割り込んだばかりです。8月のPMIも再び50を下回るという事態となっており、世界経済の減速傾向がはっきりしてきたようです。インドも既に経済成長の鈍化していることが判明しており、日本経済への影響が心配されます。記事の題目は『中国景況感50割れ、9カ月ぶり、悪化は4カ月連続』です。以下引用文。
 『【北京共同=清水敬善】中国国家統計局と中国物流購買連合会が1日に発表した8月の製造業購買担当者指数(PMI)は49.2と、4カ月連続悪化し、景気判断の節目となる50を2011年11月以来、9カ月ぶりに割り込んだ。PMIが50を下回ると、受注や生産の減少による経済縮小を意味する。
 欧州債務危機に伴う輸出鈍化と不動産市場の引き締め策などによる内需の不振が要因。けん引役である中国の景気悪化で世界経済の先行きに懸念が広がるのは必至だ。中国人民銀行(中央銀行)が近く追加の金融緩和を行うという観測もある』
 詳しく記事を読んでいると、輸出の受注を示す指数が、既に3カ月連続で50を下回っているとのことで、外需の弱さが特に鮮明となっています。もっとも、中国は、外需というよりも、内需、特に設備投資に過度に依存した経済体質です。固定資本形成が国内総生産(GDP)の5割を占めています。確かに、このいびつにまで肥大化した固定資本形成によって、世界の工場としての地位に上りつめた今の中国があります。今後、工場設備の稼働率の低下は確実視されており、不動産バブルよりも、工場設備のバブルの影響の方が深刻であると私は考えています。対策としては、中国国民全体の消費需要を活性化されるため、日本で導入されたエコポイントのような、消費支出への補助金政策が効果的であると思います。とにかく、今の中国は、GDPの規模に比して消費支出の弱さが目立つ経済体質にあります。それからの脱却こそが、中国経済のさらなる躍進につながるはずです。

2012年9月5日水曜日

需要の底上げによりピーチ・アビエーション、順調な離陸

 LCCが日本の空で活躍し始めた。2012年8月9日付『日本航空の再上場と大型増資で対抗する全日空』のブログの中でも少しばかり日本のLCCについて記述しました。現在、日本の空には、ジェットスター・ジャパン、エアアジア・ジャパン、そしてピーチ・アビエーションの3社のLCCが営業中であり、当初は、全日空や日本航空などレガシー・キャリアのシェアを奪うことが懸念されました。しかし、格安な運賃をテコに需要そのものを底上げし、航空需要全体を引っ張るという結果となりました。私も、1年に1回に飛行機を利用し旅行をします。次は、関空から発着するピーチ・アビエーションを是非とも利用し、北海道へ行こうかと思い、今計画中にあります。
 このLCCの現況についての記事が2012年8月26日付読売新聞朝刊に掲載されていましたので紹介します。同記事では、仕事はレガシー、家族旅行はLCCといった具合に利点、欠点を踏まえた利用が進むことを示唆しています。記事の題目は『ピーチ、就航半年。気軽な旅、需要底上げ』です。以下引用文。

 『3月に就航した格安航空会社(LCC)「ピーチ・アビエーション」が拠点にする関西空港で、3〜6月の航空各社の総旅客数が前年同期に比べ、新千歳(札幌)線で1.7倍、福岡線では4倍に、それぞれ増加したことがわかった。大手航空会社はおおむね横ばいで、間もなく就航から半年となるピーチが、これまで飛行機に乗らなかった「潜在層」を掘り起こしたとみられる。
 航空各社による、3〜6月の新千歳線の総旅客数は47万人で、昨年同期の28万人から倍近くに増えた。うちピーチは13万人で、大手は横ばいだった。福岡線では、昨年の3万人から13万人に増え、ピーチはうち13万人を集めた。
 ピーチの好調の要因として注目されるのが「潜在層」の存在。ピーチによると、大手で2〜3割とされる女性客の割合は、ピーチでは国内線で5割。搭乗前日に搭乗手続きの練習をする高齢者や、友達と旅行する学生グループの姿が目立つといい、ピーチは「大手とは明らかに客層が違う。格安を武器に新たな客を掘り起こせている」と強調する』
 レガシーキャリア側も、LCCとの共存は可能であるとしています。欠航や遅延が許されないビジネス客は、LCCではなく、むしろレガシーキャリアを選択しているようで、福岡線でANAの旅客数がやや減少しているものの、新千歳線ではANAはむしろ増加しています。この期間の旅客数の比較では、昨年が東日本大震災の影響で、旅行などに自粛ムードがあった反動による増加の面も否定できません。しかし、1.7倍、4倍はやはり需要の底上げ効果が大きいものと推測されます。
 因みに、ピーチ・アビエーションは、関空を拠点として営業、現時点で国内路線は新千歳、福岡、長崎、鹿児島、国際路線は韓国、香港があります。今秋には、さらに沖縄便、台湾便も就航する予定であり、日本の空ばかりでなく、海外での活躍も期待されています。これに合わせ、保有機数を現在の4機から10機へと増強を予定しているそうです。

2012年9月4日火曜日

スペイン経済危機と正念場を迎える9月の欧州経済

 スペイン経済に危機が迫っています。同国は、ユーロ導入国の中でドイツ、フランス、イタリアに次ぐ4位の経済規模を有します。ギリシャとは異なり規模が大き過ぎることから、処理に失敗した場合、ヨーロッパ経済全体に与える影響は甚大であり、早急かつ慎重な対応が求められているところです。もっとも、ヨーロッパ、特にユーロ圏諸国も一枚岩ではなく、支援に懐疑的なドイツなどの思惑もあって、対応が後手に回っていることが否めません。
 スペイン経済は、過度な財政緊縮策により経済成長率が今後も低下することが予想されています。ユーロ統計局発表の資料によると、2012年マイナス1.8%、2013年マイナス0.3%と2年連続のマイナス成長という見通しとなっています。2011年のプラス0.4%とかろうじてプラス成長となっているものの、予測が的中した場合、2009年以降、スペイン経済はほとんど成長していないことになります。そして、これがさらなる税収の減少をもたらすという悪循環を生じさせ、結果、財政赤字の拡大に歯止めがかからなくなっています。そして、歳出カットは、公務員の人件費の大幅削減へとつながっており、失業率が高止まるという結果を招いています。
 バブルに沸いたスペインの金融機関も危機を迎えており、第4位のBankiaが破綻するなど、金融機関への資本注入にも、スペイン政府は財政支出で対応していきました。しかし、この点においては、ユーロ圏の合意により救済基金により直接資本注入できるようになったため、スペイン政府の負担増とはならなくなりました。しかし、財政赤字額は依然として巨額であり、対GDP比率では、2010年と比べてやや改善しているものの、2011年にはマイナス8.5%と高水準にあります。
 そして、欧州経済は9月〜10月にかけて日程が詰まっており、欧州債務危機は、正念場を迎えています。2012年9月1日付朝日新聞朝刊に、スペインに関連して欧州経済の9月危機について記述している記事が掲載されていましたので紹介します。記事の題目は『欧州経済、危うい9月。スペイン、地方財政悪化』です。以下引用文。
 『夏休み期間は穏やかだった金融市場で、欧州危機に対する不安が再び高まってきた。スペインでは地方財政の悪化や不良債権問題がくすぶり、南欧諸国への救済策をめぐるユーロ圏各国の足並みも乱れたまま。多くの火種を抱え、欧州危機は「秋の陣」に突入する。(中略)
 スペインのラホイ首相が30日、ユーロ圏への支援要請に慎重な発言をしたことがきっかけになった。金融市場は、ユーロ圏でつくる救済基金や、欧州中央銀行(ECB)がスペイン国債を買い支える支援策に期待しているが、ドイツなど支援する側には慎重論が根強い。スペイン自身も支援の見返りにさらなる緊縮財政を迫られることを警戒しており、「お見合い」が続く。
 スペインの財政危機に拍車をかけているのが地方財政の悪化だ。東部バレンシア州は30日、中央政府に財政支援を要請する額が45億ユーロ(約4430億円)を超える見通しだと明らかにした。同国最大のカタルーニャ州も50億ユーロの支援を求めるなどの動きが相次いでいる。
 巨額の不良債権にあえぐ銀行救済という喫緊の課題もある。スペイン政府は経営難の銀行への資本注入を検討しているが、そのお金はユーロ圏の救済基金から借りざるを得ず、政府の借金がふくらんでしまう』
 9月6日には、欧州中央銀行理事会が開かれ、南欧国債の買い入れ再開策を検討されるのを皮切りに、12日には緊縮財政路線の是非が争点となっているオランダ議会選挙が行われます。そして、同日には、ユーロ圏の救済基金が合憲かをどうかを判断するドイツ憲法裁判所の判決が言い渡されます。ここで、ドイツが試されることとなります。ドイツ憲法裁判所が、仮に違憲という判断を下したのならば、ユーロ圏に激震が走ることは必至です。8月30日のロイターによると、ドイツ政府経済諮問委員会(5賢人委員会)メンバーのラルス・フェルト氏は、ユーロ圏が完全崩壊した場合、ドイツの国内総生産(GDP)が最大で10%が失われること、ギリシャがユーロ離脱に追い込まれただけでも企業に大きなリスクをもたらすとのことを警告したようです。ドイツ国民の中でも立場な違いから、支援するか、支援しないかで異なった意見があります。しかし、ユーロ圏の外にいるものにとっては、ユーロの完全な崩壊は是が非でも回避すべき問題であると一致している気がします。

2012年9月3日月曜日

米国の住宅市況に回復感

 日本はバブルが崩壊して以降、土地価格は下落し続けています。今、「米国の日本化」という表現があります。日本がバブル処理に失敗し、失われた20年が、失われた30年へと突入しようとしている中、米国も同じ道を辿るのかが、最近では注視されているとろこです。しかし、日本と米国は根本的に異なります。それは、人口が増加し続けており、月ベースで10万人以上の雇用を創出しなければ、失業率がすぐに上昇してしまいます。今後も確実に人口が増えることから、米国の住宅価格は、日本とは異なった動きをするのではないかと考えています。
 2012年6月の米S&Pケース・シラー住宅指数が8月28日に発表されました。季節調節前の数値で、前年同月比で0.5%上昇するなど明るい兆しが見えてきているようです。このケース・シラー住宅指数に関する記事が2012年8月29日付日本経済新聞夕刊に掲載されていましたので紹介します。記事の題目は『米住宅、底値探る。6月価格指数、1年9カ月ぶり上昇。低金利・景気回復で』です。以下引用文。

 『【ニューヨーク=西村博之】米住宅市況に底固めの動きが出てきた。28日発表したS&Pケース・シラー住宅指数は、主要20都市の値動きを映す指数が前年同月比で1年9カ月ぶりに上昇に転じた。最近の低金利や緩やかな景気回復が背景にある。ただ住宅市況の先行きには需給面などで不安も残るため、今後はしばらく一進一退の動きをするとの見方が多い。
 米格付け会社スタンダード・アンド・プアーズ(S&P)がまとめた20都市の指数は、6月が142.2と前年同月比で0.5%上昇した。住宅減税があった2010年9月以来のプラスとなった。
 前月比でも2.3%上昇と00年に指数算出を始めて以来の上昇率だった。住宅バブル崩壊の打撃が大きいフロリダ州やカリフォルニア州を含めて、市況の改善は広範囲に及んだ』

 上表は、S&Pホームページ掲載の主要20都市のケース・シラー住宅価格指数を示しています。前年同月比でマイナスとなったのは、アトランタ、シカゴ、ラスベガス、ロサンゼルス、ニューヨーク、サンディエゴの6都市にとどまり、フェニックスでは2桁のプラスとなっています。ところで、このケース・シラー指数は、2000年を基準に住宅価格を指数化したものです。結果、各都市の指数の格差は、その都市の景況感を反映したものとなっています。自動車メーカーの拠点であるデトロイトが71.18ポイントにとどまっているのが象徴的です。一方、ロサンゼルスは、バブル崩壊後の下落幅が大きいとされていますが、依然として168.57ポイントと20都市の数値である142.21を大きく上回っており、米50州で最大の人口を抱える同州の躍進が伺えるデータとなっています。
 それでは、ケース・シラー住宅価格指数のある1987年からのデータを追ってみます。上図は、同じくS&Pホームページのデータから作成したケース・シラー指数の推移を示しています。Composte-10とComposite-20のデータが出そろった2000年当たりから住宅価格が急上昇し、リーマン・ショックが発生した2008年9月ではなく、少しばかり前の2006年当たりにピークを向かえていることがグラフから読み取れます。同ショックの前に、米国の住宅バブルの崩壊は既に始まっていることに驚きを感じます。そして、住宅指数が示す景況感と、マネー全般の動きに若干のずれがあり、リーマン・ショックの発生により住宅バブル崩壊の程度が加速し、それがさらなる金融システム全般を破綻させたことが推測されます。
 しかし、私は、米国経済に関しては楽観的な見方を持っています。やはり強いのは、世界の人々を自国へと引きつけるという魅力が依然してあり、他の先進諸国と比べて、その魅力が圧倒していることです。

2012年9月2日日曜日

急速に高齢化が進む中国の将来人口

 中国の高齢化が進んでいます。中国は、1979年から人口抑制を目的とした「一人っ子政策」を導入、世界最大の人口を抱える国としてはやむを得ない選択であったと思われます。原因ははっきりしませんが、地球温暖化などにより、昨今、気候変動が激しくなっており、将来の食料供給に不安があるのが世界の食料事情です。現に、今年は、米国、ロシア、ウクライナ、ブラジル、インドなどの国々で相次ぎ農作物が不作となっており、穀物相場が急騰しています。中国が人口抑制的な政策をうたなかったのならば、世界の食料事情は既に切迫していたと推測されます。

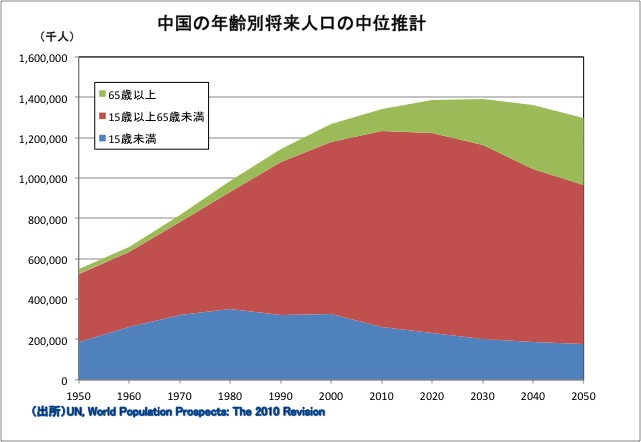
 しかし、経済の活性化の点では、やはり若い人々が多い方がプラスですが、インドのように人口抑制に失敗した場合、マイナスに作用するケースもあります。中国では、国民全体の所得に増加傾向がみられる一方で、インドでは億人単位での貧困層が依然として存在しており、ひどい労働環境からススギの工場での暴動が起こった一因があるといえます。今年、インドは干ばつによる農作物の不作が報じられており、不測の事態が発生する恐れもあります。上図、国際連合による中位年齢の2050年までの推計を示しています。中国は2020年当たりで米国と逆転する一方で、インドは中位年齢がかなり低い水準にとどまることが予測されています。結果、2020年当たりにインドが世界最大の人口となり、2050年頃には17億人程度まで増加します。若い人々が多いことで、経済が活性化するよりは、むしろ貧困層が増大し、社会が不安定化する可能性も十分にあると考えています。最悪のケースは、インドで飢餓が発生し、大量の難民が周辺国へと流れ込む事態でしょう。インドの人口問題は、世界にとってのリスク要因となるかもしれません。

 こうした中で、中国の若年人口の減少に関する記事が、2012年8月22日付日本経済新聞夕刊に掲載されていました。住居費や教育費の高騰から「一人っ子政策」からさらに進んだ子供をつくらない共稼ぎの夫婦「ディンクス」が増えており、若年人口の減少に拍車を掛けているとようです。記事の題目は『中国、しぼむ若年人口。子供いない共稼ぎ夫婦、都市部で急増』です。
 『中国国家統計局が今秋の指導部交代を前に人口状況の報告書をまとめ、10年前と比較した。0歳〜14歳の「年少人口」は10年前から6610万人減り、全人口に占める割合は10年前の22.4%から2011年末に16.5%に急低下。65歳以上の「老年人口」は2911万人増えた。
 中国は人口抑制を狙い1979年から一組の夫婦につき子ども一人に限る「一人っ子政策」を導入しており若年人口の減少は織り込み済み。ただ65歳以上の人口の比率9.1%は日本と比べればなお低いものの、少子化は予想以上のペースで進んでいる。原因はあえて子どもをつくらない夫婦が増えていることだ』
 中国の家庭当たりの平均人数は、1982年に4.41人であったものが、11年には3.02人まで減少、都市部では3人を下回っているそうです。11年は都市人口が農村人口を上回っており、この傾向に拍車がかかる可能性があります。右図は、国連発表の中国における年齢別の将来人口の中位推計を示しています。この推計によれば、中国の人口のピークは2030年当たりの14億弱の水準で、15歳以上65歳未満の人口の比率が最も高くなるのが、2010年となっています。一方で、65歳以上の人口比率は、2020年12.0%、2030年16.5%、2040年23.3%、2050年25.6%と上昇、2010年時点の日本の23.0%を上回ることとなります。中国の高齢化率の上昇ペースは、日本よりも速いのではという指摘があります。実際には、日本の高齢化率は、1980年に9.1%であったものが、30年たった2010年に23.0%となっています。実は、日本の方が中国よりも高齢化率の上昇ペースが速いのです。これは驚きの事実です。中国の人口は、政策的に歪められたという要因がありますが、日本にはそのような事実はありません。人口動態には都市化、経済動向、文化など様々な要素が影響を与えます。日本の高齢化率の上昇は、他国にみられないペースであり、これが潜在成長率の低下を反映したものなのかは不明ですが、将来の財政にとってはマイナス要因であることは確かです。

2012年9月1日土曜日

米大統領選、決めてを欠くオバマ大統領とロムニー氏

 野党共和党の党大会でロムニー氏が、共和党の大統領候補に正式に選ばれました。30日の最終日にはロムニー氏が演説、演説では多くの時間をオバマ大統領への批判に割き、雇用創出ができず、夢を与えるどころか米国民を逆に失望されたことをことさら強調したようです。因みに、ロムニー氏自らが掲げる政策は、減税と規制緩和により小さな政府を実現し、強いアメリカを復活されるというものです。

 オバマ大統領が高止まりする失業率で苦戦を強いられている中で、現在の経済情勢を踏まえれば、現職不利、通常ならば挑戦者であるロムニー氏にとって有利に働くことが考えられます。しかし、現実には、ロムニー氏が打ち出した経済政策が、不況を招いたブッシュ前大統領と大差がないことに加え、自らが大富豪であり、庶民感覚に乏しいとの批判が共和党支持者からもあって、有権者全体の支持を取り込めていないという事実です。これは、世論調査の結果に現れており、概ねオバマ大統領の支持率がロムニー氏の支持率を上回っているものの、期近ではそれぞれ46.8%、45.7%とほぼ拮抗していることから(REAL CLEAR POLITICS調べ )、どちらに転んでも不思議でない情勢となっています。

 もっとも、2012年8月31日のNHKの午後7時のニュースでは、全米各州のうち、どちらか一方が優勢である州がほとんどであり、激戦州となっているのは僅かに9州にとどまっているとのことです。右表は、州別の支持を表しており、■はオバマ大統領支持の州、■はロムニー氏支持の州、■は激戦州をそれぞれ示しています。ついでですので、州ごとの選挙人数と失業率も並記しています。失業率と支持との間には、特段の関連性にないようにみえます。ロムニー氏が保守派に歩み寄る一方で、4年前の勢いがないオバマ大統領は、9月の第一週目に開かれる与党民主党の党大会では、リベラル派の意向に配慮した政策を打ち出すことが予想されています。結果、地域別には大きな開きがあり、カリフォルニア州やニューヨーク州などリベラル派の多い東海岸、西海岸ではオバマ大統領支持、テキサス州など保守派の多い内陸部ではロムニー氏支持といった具合になっています。
 右図は、各州別の選挙人数を支持別に累計したものです。選挙人数は、合計で538人であり、270人の選挙人を獲得した方が次期大統領となります。選挙人の獲得予想数では、オバマ大統領やや有利という感は否めないところです。しかし、激戦州の選挙人数は110人にも及び双方とも現時点では過半数である270人に及んでいません。今後、オバマ大統領、ロムニー氏ともに、激戦州に重点を置いた選挙キャンペーンを打ち出してくることが予想されています。特に、選挙人数が多いフロリダ州、オハイオ州あたりの動向がカギを握っており、今年11月に行われる米大統領選は目が離せなくなっています。私個人としては、相手候補を中傷するネガティブキャンペーンではなく、経済、外交、格差問題など様々な点で行き詰まっている米国を、健全な方向へと導き、世界のリーダーたる品格を与えるような議論が活発になされればと思っています。