2012年8月8日水曜日

疑われるイランとの不正取引、不正が続く英金融機関の失墜

 英国金融街シティの暴走が止まりません。バークレイズが深く関与していたLIBORの不正操作、HSBCによるマネーロンダリングが発覚したばかりの英銀で、さらなる不正行為です。それは、英大手金融機関であるスタンダード・チャータードが、米国が経済制裁を科しているイランと不正取引をしていたという疑惑です。イランへの経済制裁には、日本も協力しており、原発が再稼働できない中、発電のため化石燃料を多くを輸入しなければならない状況下、イランからの原油輸入を削減し、わが国は米国から制裁の免除を受けたばかりです。
 イランと日本は比較的良好な関係にあるといえました。しかし、IAEAによる査察を拒否、核の平和利用という名のもと、核兵器開発の疑惑のあるイラン制裁への協力はやむを得ない選択であったと思います。しかし、その間隙を縫って英国の銀行が利益を得ていた実態が明らかになりました。この事実は納得できないもので、関与した銀行の国際市場からの追放と多額の罰金になどの制裁措置を、米金融当局は実施するべきであり、それができなかった場合、イラン制裁に協力している国々での米国への不信は増幅するでしょう。
 2012年8月7日日本経済新聞夕刊に、この英銀による不正行為に関する記事が掲載されていましたので紹介します。英国はGDPの半分程度を金融部門で稼いでいるといわれています。どうして稼げるのか不思議でなりませんでしたが、不正行為に深く関与することで儲けていたのだという印象を受けました。記事の題目は『英銀、イランと違法取引か。スタンダード銀行、10年で19.5兆円。NY州当局、免許取り消し検討』です。以下引用文。
 『【ニューヨーク=西村博之】米ニューヨーク州の金融サービス局は6日、英銀大手スタンダード・チャータードの米拠点が、米政府が経済制裁を科しているイラン政府と共謀し、ほぼ10年にわたり総額2500億ドル(19兆5000億円)の不正取引を行っていたと発表した。州当局は同行に取引の実態を説明するよう命令。内容次第で巨額の罰金や免許取り消しも検討する。
 州当局は9ヵ月に及ぶ調査で、3万ページの内部資料や電子メールなどを調べた結果、スタンダード銀がニューヨーク拠点を通じ2001年から10年にわたりイランの中央銀行や国際石油会社と約6万件の取引を手がけ、数百万ドルの利益を得ていたことをつかんだ。
 米国の法律は、米国内に拠点を置く金融機関が制裁対象の国と取引するのを厳しく制限する。そこでスタンダード銀は組織的に取引の記録を消したり偽造したりして、取引相手がイランの顧客であることを隠した、と州当局は指摘。改ざんなどの作業にはマニュアルが用意されていたという。
 州当局は、スタンダード銀の幹部らが広く不正取引を認識していたとも主張。米拠点の一部の幹部や弁護士からは内部監査を強化すべきだとの声があがったものの、同銀は逆に隠ぺいを巧妙にするようになったという』

 私は不満に米金融当局に対して不満に思っていることがあります。それは、バークレイズに対する英米当局の課した罰金額が2億9000万ポンド(約350億円)程度で済んだことです。LIBORはデリバティブの原資産の価格を算出する時の割引率にも使用されており、金融の隅々まで影響している割に、罰金額が少ないという印象です。また、先日、HSBCはマネーロンダリングの罰金に対応するため500億円程度の引当金を積み増した旨の記事を読みました。これも行っている不正の社会的影響と比して罰金額が過小であると思います。ともども1兆円とはいいませんが、数千億程度の罰金があってもおかしくないと感じています。そして、今回の不正取引です。この取引が事実であると確定した時点で、国際的に協調し、スタンダード・チャータードに対して、あらゆる国際的な取引から撤退するよう促すべきです。そして、一連の不正行為の根源は英金融街シティにあります。イランに制裁を科すならば、英国に対しても金融制裁を科さなければ、不公平としかいいようがないです。そうしなければ、米金融当局は、米国民ばかりでなく制裁に協力している国々への説明ができないと思います。つまり、米金融当局は金融機関の不正行為に対して甘いという印象を受けざるを得ないのです。かつて、東芝機械が旧ソ連に不正に製造機械を輸出した際には、米議員が激怒、東芝製の製品を壊すというシーンを何度もテレビ映像で観ました。今回の事件は、それを上回る常軌を逸した行為であるといえます。

 金融機関は、決済システムなど金融市場に直接関与できるという特権を持っています。この特権があるからこそ、金融市場を独占、市場操作などを行わないように、法律が用意されています。そして、コンプライアンス(法令)遵守こそが金融機関にとって最も重要な事項であるといえます。今後、金融機関には対する一般庶民からの風当たりは、さらに厳しくなることが予想されます。

2012年8月7日火曜日

競争力強化に向け、家電大手は経営統合を進めるべき

日本国内では、同じカテゴリーで分野でメーカーがひしめき合い、過当競争が行われているのが実情です。一方、川下に位置する大手スーパーや家電量販店では経営統合に向けた動きが数年前から加速し、まだまだ企業数は多いとはいえ、どの企業が生き残り、そしてどの企業は敗北するかが、段々とみえてきました。勝ち組は、大手スーパーでは、セブン&アイ・ホールディングスとイオン、家電量販店ではヤマダ電機、ビックカメラかとは思っています。そして、これら川下に位置し、消費者に近い企業の影響力が拡大することで、メーカーが提供する製品価格はディスカウントを迫られており、収益環境がさらに厳しくなることが予想されます。
 こうした中で、家電大手の2012年4〜6月期決算が発表されました。最終損益でパナソニックが黒字転換したものの、ソニーとシャープは赤字が拡大、ソニーは1万人、シャープは5千人規模のリストラをそれぞれ発表しています。黒字に転換したとはいえ、パナソニックでも売上高に対する最終利益の割合は1%を下回っています。競争相手であるサムスン電子の利益率と比べて、明らかに利益率が低く、抜本的な改革が求められるところです。
2012年8月3日付日本経済新聞朝刊に家電大手の決算発表に関する記事が掲載されていましたので紹介します。記事の題目は『家電、回復速度に差。ソニー、パナソニック黒字』です。シャープが出遅れている感の内容ですが、家電大手3社とも完全に出遅れており、次の劇的な一歩が必要だという印象を受けます。以下記事引用。
『シャープは2日、2012年3月期の連結最終損益が2500億円の赤字になる見通しだと発表した。1951年3月期以来、62年ぶりに無配となる。同日、決算を発表したソニーは通期予想を下方修正したものの200億円の最終黒字を確保する見通し。パナソニックも最終黒字を見込む。テレビを主力としてきた3社の再建スピードに違いが出てきた。
2012年3月期決算でそろって過去最大規模の最終赤字を計上した家電3社。だが今期に入ってからの回復力をみる限り、他の2社に比べシャープの構造改革の遅れと収益力の低迷が目立つ』
私は、この家電大手の決算をみて感じるのは、より一層の経営統合の必要性です。エルピーダメモリやルネサスエレクトロニクス、そしてジャパンディスプレイのような手法は通じません。この方法では、結果、抜本的な構造改革が進められず、危機に陥ってからリストラを進めるという事態に陥っているからです。このことは、2012年6月18日付のブログ『弱者連合の相次ぐ失敗、エルピーダ、ルネサス、そしてジャパンディスプレイ』でも記述しました。つまり、寄り合い所帯では、それぞれの企業の出身者での軋轢がある上、経営不振に陥る前に、先を見越したリストラをしにくいことです。ジャパンディスプレイは、今はアップルの新型iPhoneの受注を得ており安定していますかが、いずれはエルピーダ、ルネサスの後を追っていく気がします。
つまり、私が言いたいのは、徹底した企業統合です。テレビ事業だけでも、日立が撤退したとはいえ、依然としてパナソニック、ソニー、シャープ、東芝、三菱電機が製品を提供しています。競争相手である韓国では、サムスン電子とLGだけです。これら企業と競争していくには、国内のメーカーの数が多すぎるのです。これは、家電大手だけではありません。自動車でも、米国では3社しかないのに、日本にはトヨタ、ホンダ、日産、マツダ、三菱自動車、ススギなどがあります。また、カメラのメーカーには、キャノン、ニコン、パナソニック、オリンパス、ペンタックスがあり、過当競争をしているのです。確かに、この過当競争がこそが新しい技術を生み、それらがもとに新たな製品が作り出されているのは事実です。アップル社のiPhoneは、日本のガラパゴス携帯があってこそうまれた製品であると自負してもいいと考えています。
企業間の競争はいいことです。消費者にとってプラスであることは間違いないです。しかし、消費者は、消費者である前に、労働者でもあるのです。労働者として所得を得てこそ、安定した消費活動を行うことができます。独占禁止法の問題もありますが、国際的な競争が激しい中で、同法の適用もないと思います。経済のグローバル化が進んでいる中で、国内の企業数が減り、寡占や独占が進み、仮にレント(超過利潤)が発生したとしても、海外メーカーから輸入により賄うことができます。それは、国内市場でレントがあれば、それを目指して、海外の企業が市場開拓を進めるはずです。日本の流通システムに問題があり、海外の企業が進出しにくい環境にあるともいわれていますが、スマートフォンでのアップルやサムスン電子の活躍は、海外企業による日本市場の開拓は不可能でないことを示しています。グローバル時代の企業のあり方は、独占禁止法のあり方を含め、今までとは違った視点が求められるのです。

2012年8月6日月曜日

深刻な米国の干ばつ被害、穀物価格の高騰

 2012年8月4日付のブログ『インド経済のボトルネック、電力供給と農業生産』で、インドでの干ばつ被害について書きました。これにより、同国の経常収支の赤字を拡大させ、インド経済に打撃を与える可能性を示唆しました。そして、この状況をさらに悪化される要因として考えられるのが、米国における干ばつ被害の拡大です。6月に入ってから穀物相場が急騰しており、米国内ばかりでなく、世界経済へと影響が波及する恐れが出てきました。さらに米国では、8月1日にFOMC(米連邦公開市場委員会)で、「必要ならば追加緩和措置を行う」と表明、このまま緩和措置を継続するならば、商品市況に資金が流入し、さらなる穀物価格急騰をもたらすこととなります。欧州でも、ECBによる南欧諸国の国債の買い入れを再開する方針を固めました。インフレ懸念が発生すれば、国債利回りが上昇することを意味します。穀物価格に引っ張られる形でエネルギー価格も上昇すれば、ECBの目論みを無にすることになるでしょう。
 そして、世界的な金余り現象が進めば、穀物相場の急騰を通じて、通貨安、物価安に悩む新興国や途上国の経済に打撃を与えることとなります。日米欧の中央銀行は難しい舵取りを強いられることとなります。『週刊ダイヤモンド』2012年8月4日号に、米国の干ばつ被害に関する記事が掲載されていましたので紹介します。記事の題目は『穀物価格急騰、最高値更新で2008年の悪夢再来の恐れ』です。以下引用文。
『米国の穀物価格が急騰している。相場は6月以降に急変、7月20日には大豆17.6ドル、トウモロコシ8.2ドルに達し(いずれもシカゴ先物期近価格、1ブッシェル当たり)、2008年に記録した過去最高値を更新した。年初来からの上昇率は、大豆が28%、トウモロコシが48%に及ぶ。
 原因は、25年ぶりという米国穀倉地帯の干ばつだ。高騰の要因には投機資金の流入もあるものの、何よりも需給の逼迫懸念が大きい。
 生育状況は悪化の一途をたどっている。7月22日時点の米国農務省調査で、作柄が「良・優」とされる割合は、大豆が31%、トウモロコシが26%。通常この比率は60%前後で、惨状と言う他ない。
 これらの収穫期は通常10〜11月だが、今後天候が好転しても、作柄の改善は期待できない。穀物の生育に最も大きな影響を与えるのは、開花・受粉期の天候だからだ。通常ならばこれは7〜8月なのだが、今年は生育が1カ月ほど早く、6〜7月の干ばつが直撃する格好となった』

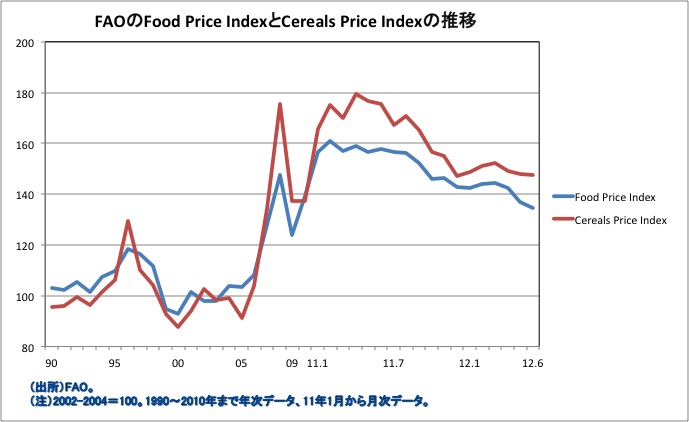
 今日のデータは、シカゴの先物の価格を準備したかったのですが、いいデータが見つかりませんでしたので、FAO(国際連合食糧農業機関)のホームページから引用したデータに基づきグラフを作成しまた。右図がそれです。図はFood Price IndexとCereals Price(穀物価格)Indexの推移を示したものです。期近の2012年6月までのデータがそろっていますが、ともに総合指数ですので、価格上昇の兆候はみられません。しかし、1990年代前半からは大きく上昇していることが分かります。

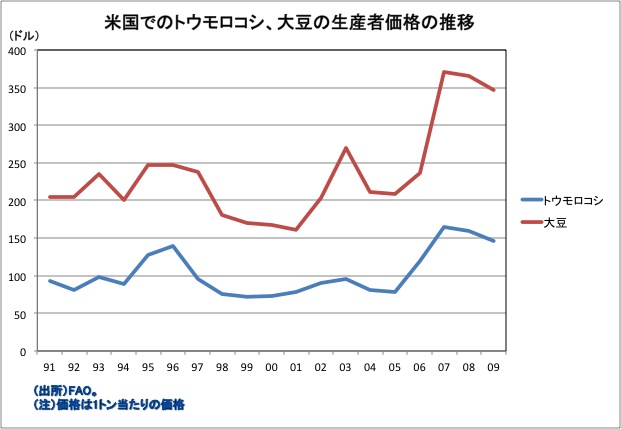
もう一つのデータは、同じく、FAOのホームページから引用したデータです。上記の記事では、トウモロコシ、大豆ともに2008年の最高値を上回った旨記述がありました。右図は、米国におけるトウモロコシと大豆の1トン当たりの価格の推移を示しています。単位はブッシェルでなく、1トン当たりの価格ですので、価格の直接的な比較はできませんが、2008年の再来ならば、トウモロコシ、大豆とも、この価格を上回っていることとなります。因みに、1990年代初頭から大きく上昇しているのは、穀物の需給逼迫だけではなく、米ドル相場の下落が要因の一つにあると考えられます。
 そして、今年が厳しくなっているのは、米国、インドの干ばつに続き、ロシアやウクライナで干ばつ被害が拡大していることが判明しましたことです。2012年8月3日付日本経済新聞朝刊にロシアの干ばつ被害に関する記事が掲載されていましたので紹介します。記事の題目は『ロシア干ばつ、穀物急騰。「年産15〜20%減」、輸出規制の可能性』です。以下引用文。
『【モスクワ=石川陽平】半世紀ぶりとされる干ばつに見舞われた米国に続き、主要な穀物生産国であるロシアやウクライナでも干ばつの被害が広がっている。ロシアの2012年穀物年度(7月〜翌年6月)の小麦を中心とする穀物生産量は、前年度に比べ約15%減の8千万トン以下にとどまる見通し。穀物価格の急騰で、国民のプーチン政権への不満も強まる懸念がある。穀物の不作が深刻になれば輸出規制など対策を迫られる可能性がある』
 ウクライナ、ロシアによる輸出規制は十分に考えられます。そして、食料品価格の高騰に不満を抱いた民衆が、暴動を起こすまでになったエジプトでの惨状が今でも記憶にあります。インドでの暴動も食料品を中心とした物価の高騰です。今年は、世界経済にとって、災難続きです。政策運営に失敗すれば、インフレの再燃と失業率の高止まりというスタグフレーションの状態に陥る可能性も否定できません。過度な金融緩和は危険です。何故なら、日本の経験からいって、金融政策は、引き締めの時に効力を発揮するだけで、過度な緩和は有効ではありません。先進諸国で政府の債務残高が増加している中、一歩間違えれば、世界経済は同時不況という最悪の事態を招く恐れがあります。

2012年8月5日日曜日

ECBによる国債買取見送りに失望、日経平均とNYダウの動き

 8月2日、ECB(欧州中央銀行)の理事会で、南欧諸国の国債買い取りについて即時実施が見送られる形となり、それに反応してか、日本や米国の株式市場が下落しました。会見では、ドラギECB総裁は、EFSF(欧州金融安定化基金)やESM(欧州安定メカニズム)などを使って国債の買い取りを実施するべきだと指摘しています。しかし、これが実施された場合、財政再建に向けた厳しい監視を受けることにつながることから、スペイン、イタリアなどの抵抗が強い一方で、資金を出す側であるドイツが難色を示しているとのことです。支援される側、支援する側の板挟みになる格好で、ECBが妥協、国債購入再開を含む新たな危機対応策を数週間以内に策定するという中途半端な決定となりました。この決定は、危機克服のためには「何でもする」という覚悟を表明していたドラギ総裁のメンツをつぶすものであり、欧州債務危機へのドイツ、南欧諸国の危機意識のなさを印象づける結果となりました。
 これを受けてか、8月2日のNYダウ工業株30種平均は、前日と比べて97ドル、0.74%下落しました。一方、翌日の8月3日の東京市場では、ダウ平均の下落を嫌気し、株価が軟調となり、日経平均株価が前日と比べて98.07円、1.13%下落しました。つまり、日経平均株価の方が、NYダウよりも下落率が大きいのです。そして、8月3日のNYダウは、前日比で217.29ドル、1.69%の大幅な上昇へと転じています。逆に米国の債券の利回りは、10年債で0.09ポイントの上昇で1.56%、30年債で同じく0.09ポイントの上昇で2.64%となり、債券相場は下落するという結果となりました。上図は、2012年4月以降の日経平均株価とNYダウの推移を示したものです。3月末と比べて、日経平均株価が15%下落しているのに対して、NYダウは6月前半を底に上昇、3月末とほぼ同水準にまで戻しているのが分かります。日本企業の収益も減少へと向かい、米企業も、今後は減収に向かうという懸念が出でおり、企業収益についてはどちらの同様の傾向を示しています。しかし、この株価の変動の差はいったい何なんでしょうか。
 ならば、ユーロ安に伴う米企業の収益悪化も考えられるところです。輸入では中国の依存が大きいものの、ヨーロッパ諸国は米国にとって最大の輸出市場です。また、長年の直接投資と進出企業も多いことから、投資リターンの減少も米企業収益に影響を与えている可能性はあります。そこで、ユーロの対円、対ドル相場をチェックしてみたのが右図です。ユーロ相場は、対円、対ドルでも同じように下落しています。円高というよりも、ユーロの独歩安というのが実情です。日本企業のユーロ安への対応が遅れている可能性があります。ユーロ安に対して抵抗力があるのが日産です。現地生産化が進み、部品の現地調達比率が高いことから、ユーロ安が与える同社の営業利益の減少はないそうです。これは、仏ルノーとの提携が大きいのでしょう。

 日本企業の国際化は、円高が定着する中でかなりの水準になったと思われます。しかし、ヨーロッパ諸国への依存が日本以上に高い米国企業はさほど影響を受けていない気がします。この状況から考えて、日本企業の国際化、現地化はまだまだなのかもしれませんね。スペイン、イタリアがギリシャのように駄々をこねて、ドイツが"NO"と言えば、ユーロの下落は必至です。政策金利も0.75%とまだ引き下げの余地があります。今回の数週間以内に準備するという合意が覆された場合、1ユーロ=80円台へと突入する可能性が市場関係者から示唆されています。日本企業にとって、ユーロ急落に備えた対策が急を要する課題となってきました。

2012年8月4日土曜日

インド経済のボトルネック、電力供給と農業生産

 2012年8月2日のブログに続き、今日もインドについて書きます。そのブログの中では、ススギがインド市場を開拓、インド経済が日本企業にとって重要度が増している旨記述しました。しかし、一方で、2012年7月3日付ブログ『ブラジル、インドの成長率が低下、BRICsの一角に異変』では、インドの経常収支の赤字が拡大しており、インド経済の持続的な成長のボトルネックとなっていることを示唆しました。
 今日は、経常収支の赤字をさらに拡大させる要因として考えられる、インドの電力事情と農業生産について言及します。まずは、電力です。2012年8月2日付読売新聞朝刊の記事を読むまで知らなかったのですが、7月30、31日にインドで世界最大規模の停電が発生したそうです。記事の題目は『インド大停電、復旧。発電能力不足、再発の可能性も』です。以下引用文。
 『【バンコク=新居益】7月30、31日に世界最大規模とされる停電が発生したインド北部は1日、電力供給が回復した。今回の停電で、発電能力不足などの長年の課題が解決していないことを露呈した。再発の可能性も排除できず、脆弱な電力事情は、新興国の代表格とされるインド経済の成長に暗い影を落とすことになりそうだ。(中略)
 政府は調査委員会を設置して原因を究明する方針だが、北部の特定の州が割り当て以上の電力を取り込んだため、電力不足に陥った北部が東部の電力システムから、東部が北東部のシステムから無理に電力を取り込もうとし、連鎖的にダウンしたのが直接の原因との見方が有力だ。
 ただ、背景には、経済成長に伴って増大する需要に、供給力の増加が一向に追いつかないという根本的な問題がある。電力省によると、電力需要に対する供給不足は、2003年度の7.1%から09年度の10.1%へと悪化している』
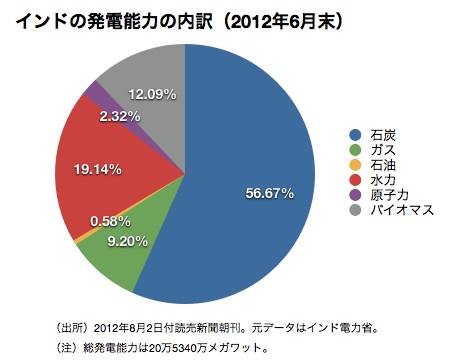
他の新興国と同様に、インドの電力事情は厳しく、電力の需要に供給が追いついていないという実態があり、この背景には同国の発電の約57%を占める石炭による火力発電に問題があるようです。注目すべきは、国内での発電設備は着実に整備されているものの、国内産石炭の増産がそれに追いついていないということです。ならば、海外から石炭の輸入ということになりますが、石炭の輸入は、経常収支の赤字をさらに拡大されることに加え、さらなるインド・ルピー安を生み、国内のインフレを加速させる懸念があります。ススギの工場での暴動も物価上昇に賃上げが追いついていないことが原因の一つに挙げられています。インド政府としても、これ以上の通貨安は避けたいところです。
 次は、農業です。現在、米国の干ばつが問題となっています。トウモロコシ、大豆の生産が壊滅的な打撃を受け、世界的な供給不足が発生する懸念が出ています。トウモロコシ、大豆相場は既に上昇しており、これに引っ張られる形で穀物相場全般が高騰する可能性もあり、予断を許さない状況になっています。これに加えて、インドで干ばつが発生し、食糧生産が減少することが予想されています。2012年8月2日付朝日新聞朝刊に『インド小雨、農業に打撃。穀物価格に影響の可能性も』の題目の記事が掲載されていましたので紹介します。以下引用文。
 『インドで小雨が続き、深刻な干ばつに陥る恐れが出てきた。北部の穀倉地帯などが不作になれば国内の食品価格が急騰しかねない。米国でも干ばつが広がる中、世界的な食糧インフレが加速する可能性もある。
 インドの雨期は6〜9月。地方によっては例年より3〜5割も降水量が減り、コメや豆類など初冬に収穫する農産物の作付けが減っている。パワル農業省は「現時点で(過去40年間で最悪の干ばつだった)2009年より状況は悪い」と発言。野村インドは、今年度の穀物生産が前年度より8%減ると予測する。インドが農産物輸出を制限したり輸入を増やしたりすれば、国際価格を押し上げるおそれがある』
インドにおける干ばつは、農産物の輸出制限又は輸入拡大をもたらすことを意味し、経常収支の赤字につながります。特に、国際価格高騰の中での輸入拡大は、事態をさらに悪化させます。食品価格を中心に物価の上昇をもたらし、インフレ率を加速させることとなを意味します。そうでなくても、労働争議に悩まされている同国にとって、今年は、工場での生産活動どころではないのが実情でしょう。
 安定した電力と食糧の供給は、経済成長にとっての基本的な要素です。わが国も電力供給の将来ビジョンが描けないばかりか、食料自給率は先進国の中で最低の40%程度です。しかし、インドほど厳しくないのは、わが国は通貨高に悩まされていることです。購買力を高める自国通貨高は、食料やエネルギーの大半を海外に依存する日本とって、決してマイナスではないことが理解できます。

2012年8月3日金曜日

Macの新OS、Mountain Lionの使い勝手

7月25日にMacの新しいOS、Mountain Lionが発売されました。即日、App Storeからダウンロード、MacBookAirにインストールし、試しているところです。一番、驚いた機能は、先日のブログでも書きましたが、音声による文字入力機能がOSに標準装備されたことです。面白いと思いましたので、7月26日以降に作成した、この一連のブログでも何度も使用し、同機能の認識力をチェックしてみました。以前、ジャストシステムのワープロソフト、一太郎に同様の機能が付けられたことがあり、ウィンドウズパソコンにインストールしたものの、余りいい印象は受けなかったという記憶があります。
 この機能は、あまり期待していなかったのですが、実際に使用してみてかなり使えるという感覚を得ました。私は、タイピングが苦手ですので、この新しい機能に感動しているところです。つまり、この音声入力は使えるということです。次に気がついたのが、メモの機能です。私は、iPhoneを使っている関係で、iPhoneのメモの使用頻度が高く、何かとデータの記録しています。例えば、債券の価格や株価などのデータです。手帳を持つという習慣もなく、非常に重宝している機能の一つです。このメモの一番便利なのは、iPhone同士での同期も可能であるばかりでなく、屋内で主に使っているiPadやiPod Touchのメモとデータの同期できることです。このメモがMacのドックに表示されいることに気がついた時は感動しました。早速立ち上げてみると、iPhoneのデータと同じものが表示され、これで入力したデータをパソコンに取り込んむことが簡単になったとともに、パソコンを立ち上げ、いちすちiPhoneの画面をみながらという作業する必要がなくなったことは喜ばしいことです。
 また、OSのバーションアップとほぼ同時にアップルが開発したオフィスソフトであるPages(ワープロ)、Numbers(表計算ソフト)、Keynote(プレゼン)のiPhone版がアップグレードされました。今までは、Macで作ったドキュメントやグラフの一部が、iPhone側で一部読めないことがあったので、この点に関する改善がされ、パソコンとiPad、iPhoneなどの携帯デバイスとのデータのやり取りをよりスムーズにしたと考えられます。アップルのクラウドサービスであるiCloudが既にスタートしており、そのアプリケーション版であるドキュメント・イン・ザ・クラウドをより機能的にする上で大切なバージョンアップであると思われますが、今のところ使っていません。後、画面をみて気づくのは、右上に「通知センター」のボタンが追加されたことです。私の生活は、スケジュールに追われているわけではありませんので、余り使わない機能ですが、今後、雑誌などで調べるなどして、この機能について追求するつもりではいます。上の写真は、Mountain Lionの画面で、Safari、メモ、通知センターを立ち上げているところです。Lionからのマイナーチェンジという点は否めませんが、iPhoneのiOS6がまもなく発表されます。MacのOSのバーションアップは、iOSとの親和性を高めるためのものと考えています。
 ところで、この新OSで驚いたのは、App Storeで購入した後は、同じiTunesのアカウントが同一ならば、ライセンスはフリーであることです。もっとも、iTunesのライセンス認証は5台までですので、一定の制約があるはずですね。しかし、Snow Leopard、Lion、Mountain Lionと相次ぐOSのバーションアップで、アップル社の勢いを感じます。対するマイクロソフトは、今年の10月にウィンドウズ8の発売を予定しています。Macのシェアは小さいので、Macがウィンドウズの市場シェアを奪いさるということは、現時点ではあり得ない話です。しかし、リーマン・ショック後も着実に販売台数を伸ばしているMacには、ウィンドウズパソコンにない、楽しさがあります。ビジネスユーザーは無理としても、家のパソコンはMacが標準という時代が訪れる可能性は否定できないでしょう。
右図は、アップルのホームベージの決算データを集計したアップルのパソコン、つまりMacの販売台数の推移を示しています。デスクトップ型のパソコンの伸び悩んでいるという印象ですが、ノートパソコンは大きな伸びを維持しています。リーマン・ショックの影響を受けていないというのが、同社のパソコン販売といえます。やはり、iPhoneやiPadを使うには、Macとの親和性が高く、iPhone、iPadの利用者増がアップルのパソコン販売の増加につながっているのです。
 9月12日に新しいiPhoneであるiPhone5が発表もしくは発売される噂があります。iPhone5にはイン・セル型のタッチパネルが採用、受注を受けたシャープやジャパン・ディスプレイなどの歩留まり率が高まらないという問題を抱えているそうです。このことから、当初は品薄状態が続くことも予想され、私は、予約が開始された段階で、即注文でいこうと考えています。

2012年8月2日木曜日

ススギ、インド暴動での教訓

製造業が海外生産へとシフトを拡大させる中で、海外特有の問題に悩まされている企業は多くなってきている思われます。一方で、労働コストの安い海外への進出は、企業の競争力維持で不可欠な戦略ともいえます。しかし、昨年、タイでの大洪水の被害により生産が滞り、同国内の生産ばかりか、世界的なサプライチェーン(注)が寸断され、世界各地での生産が遅延する事態が発生しました。ホンダやキャノンの工場が水没している衝撃的な映像が幾度となく映し出され、鮮烈な記憶として今も残っています。昨年は、私も、ハードディスクの価格が高騰し、特に容量の大きいの製品の品不足に悩まされました。もっとも、これは、日本企業が特定の地域へと集中立地した結果もたらされた混乱であり、製造業の海外進出に一つの教訓をもたらしました。
 そして、今度は、インドでの暴動事件です。暴動が発生したのは、ススギが54.2%出資するインドの現地法人、マルチ・ススギインディア社で、1人が死亡、100人以上が負傷するという大惨事となりました。同社は、1981年に設立されたインド政府との合弁会社『マルチ・ウドヨグ』を前身に、出資比率の上昇に伴い社名を変更、現在に至った会社です。四輪車における南アジア最大の生産規模を有し、インドでのススギの躍進に貢献しました。このほか、ススギは、インドに二輪車を生産するススギモーターサイクルインディア社(2006年設立、100%出資)、エンジンを生産するススギパワートレインインディア社(2006年設立、100%出資)などの現地法人があります。この暴動は、進出して30年以上も経ち、現地での経験を積んでいるはずの企業でのトラブルであり、インドでの生産の難しさを物語っています。これは、進出相手国の文化・宗教・政治に関わる教訓であり、タイでの大洪水より、海外進出において直面しやすく、かつ解決には時間を要する問題であるといえます。
 今回のインドでの暴動には、カースト制度特有の問題があるとの指摘が多いものの、『日経ビジネス』2012年7月30日号の記事は、様々な要因が背景にあると示唆しています。記事の題目は『ススギ、インド暴動の波紋』です。以下引用文。
 『労働者の給与への不満が今回の暴動の一因だろう。ほかの新興国と同様、インドでも格差が広がっている。もともと農村だった場所に工場が建ち、商業が発展して物価が上がると、賃金が追いつかなくなるケースもある。
 インド進出企業にとって、人件費は頭の痛い問題だ。インフレだけでなく、目下、インド・ルピーは歴史的な安値圏にある。輸入依存度が高まっているガソリンなどが高騰し、国民の不満は小さくない。企業にとっても部材の輸入コストが上昇しており、どんどん賃上げできる状況ではない』
同記事は、給与の問題のほか、政治色の強い労働組合の存在、労働組合間の勢力争い、経営陣のマネジメントミス、従業員の過度の権利意識があるとしています。今後、有望な市場であるインドなくして、アジアの市場の開拓はありません。ススギの今後の対応が注目されるところです。
今日は、初めてススギについて取り上げましたので、ススギの世界における生産・販売のデータを追ってみます。まずは、四輪車・二輪車の国内生産・海外生産の推移をみてみます。上図は、ススギのホームページに掲載されたデータをもとに作成したグラフです。四輪車の世界生産が比較的順調なのに対して、二輪車は2007年度をピークに減少傾向にあることが読み取れます。また、海外生産比率では、二輪車が9割を超えるまでになっているのに対して、急速に伸びているとはいえ四輪車は7割にとどまっています。四輪車に軽四が含まれている可能性があり、国内生産の比率が高い一因となったことが推測されます。
次のデータは、ススギの世界販売の地域別シェア(2010年度)です。これもススギのホームページ記載のデータから作成したものです。図からは四輪車が西アジアでの販売が圧倒的に多いにの対して、二輪車は東アジアが主力市場であることが分かります。四輪車に関しては、西アジア、つまりインドでの販売が影響しているものと考えられ、二輪車に関しては、競争相手であるホンダやヤマハなどの販売シェアと比べて考察する必要があります。しかし、二輪車の販売が好調なインドネシアがどちらのアジアに属するのかが重要であり、東アジアが圧倒していることから、インドネシアは東アジアに分類されていることが推測されます。
 自動車を取り上げるとしたら、まずトヨタ自動車、次にホンダになりがちです。しかし、ススギという競争力のある日系の自動車メーカーがあることを忘れてはなりません。奇しくも、インドでの暴動がススギの注目度アップにつながりました。同社は競争力のある日本の会社であり、今後は継続的にレビューしていきたいと思っています。
(注)製造した商品が、消費者まで届くまでの一連の工程(プロセス)を指す。